BNI Raih PPOP Rp27,5 Triliun hingga September 2026
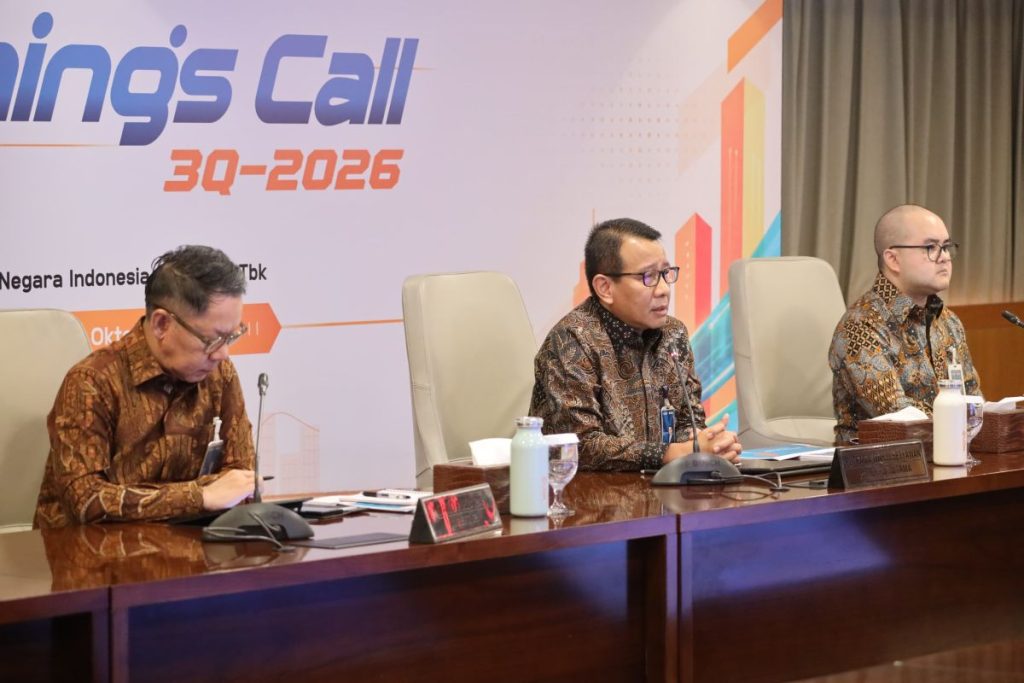
Beritaturah.com – PT Bank Negara Indonesia (Persero) Tbk mencatatkan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp27,5 triliun selama Januari hingga September 2026. Nilai tersebut tumbuh 11,6 persen dibandingkan periode yang sama tahun sebelumnya dan menjadi capaian tertinggi BNI untuk sembilan bulan pertama dalam sejarah perseroan.
Kinerja itu ditopang oleh peningkatan penyaluran kredit serta pertumbuhan pendapatan. Laba bersih BNI juga naik 6,6 persen secara tahunan menjadi Rp16,1 triliun pada akhir September 2026.
“Di tengah dinamika pasar yang menantang, BNI tetap menjaga momentum pertumbuhan dengan mengedepankan prinsip kehati-hatian dan disiplin dalam pengelolaan risiko,” ujar Direktur Utama BNI Putrama Wahju Setyawan.
Pendapatan bunga dan komisi menguat
Pendapatan bunga bersih BNI tumbuh 13,6 persen menjadi Rp33,2 triliun. Di saat yang sama, pendapatan berbasis komisi meningkat 8,3 persen hingga mencapai Rp13,9 triliun. Kombinasi kedua sumber pendapatan tersebut memperkuat laba operasional bank di tengah kondisi pasar yang tetap menuntut pengelolaan biaya dan risiko secara cermat.
PPOP menggambarkan kemampuan bank menciptakan laba dari kegiatan operasional sebelum memperhitungkan pembentukan cadangan kerugian kredit. Karena itu, pertumbuhan PPOP menunjukkan bahwa penghasilan inti BNI tetap berkembang seiring ekspansi bisnisnya.
Di sisi pendanaan, dana murah atau current account savings account (CASA) tumbuh 19,6 persen menjadi Rp733,7 triliun. Kenaikan tersebut didorong oleh pertumbuhan giro sebesar 25,9 persen serta tabungan yang meningkat 11,6 persen.
Pertumbuhan CASA penting bagi bank karena dana giro dan tabungan umumnya memiliki biaya lebih rendah daripada deposito. Biaya dana BNI tercatat turun dari 2,83 persen menjadi 2,77 persen. Namun, margin bunga bersih atau net interest margin (NIM) turun 30 basis poin menjadi 3,5 persen.
Kredit mencapai Rp992,5 triliun
Penyaluran kredit BNI pada September 2026 mencapai Rp992,5 triliun, melonjak 22,2 persen secara tahunan. Pertumbuhan tersebut berada di atas laju kredit perbankan nasional yang tercatat 13,26 persen oleh Bank Indonesia.
Direktur Keuangan dan Strategi BNI Hussein Paolo Kartadjoemena menyampaikan bahwa pertumbuhan kredit dijalankan dengan pendekatan selektif. Bank tetap menilai kelayakan calon debitur dalam setiap keputusan pembiayaan, sehingga ekspansi usaha dapat berjalan sejalan dengan upaya menjaga kualitas aset.
“Pertumbuhan kredit yang selektif dan penguatan dana murah menjadi bagian penting dalam menjaga keseimbangan antara ekspansi bisnis dan profitabilitas,” tutur Paolo.
Pangsa pasar kredit BNI meningkat 113 basis poin menjadi 10,6 persen. Perkembangan ini mencerminkan peningkatan posisi perseroan dalam industri perbankan, ketika kredit tumbuh lebih cepat dibandingkan rata-rata nasional.
Dengan kredit yang mendekati Rp1.000 triliun, strategi seleksi pembiayaan menjadi unsur penting. Pertumbuhan penyaluran dana perlu diimbangi dengan pemantauan portofolio agar kinerja laba tidak terbebani oleh kenaikan risiko kredit pada periode berikutnya.
Kualitas aset dan modal tetap terjaga
BNI mencatat perbaikan pada sejumlah indikator risiko. Rasio kredit bermasalah atau non-performing loan (NPL) bruto turun dari 2,0 persen menjadi 1,9 persen. Sementara itu, rasio kredit berisiko atau loan at risk (LaR) membaik dari 10,4 persen menjadi 7,8 persen.
Rasio total pencadangan terhadap kredit berada pada level 3,8 persen. Untuk kredit bermasalah, rasio cakupan pencadangan tercatat 193,3 persen. Angka ini menunjukkan tersedianya cadangan yang lebih besar daripada nilai kredit bermasalah yang tercatat secara bruto.
Rasio kecukupan modal atau capital adequacy ratio (CAR) BNI mencapai 19,2 persen. Kecukupan modal memberikan ruang bagi bank untuk melanjutkan ekspansi pembiayaan, sekaligus menjadi bantalan dalam menghadapi risiko yang muncul dari aktivitas usaha.
“Pengelolaan risiko dilakukan sejak penetapan sektor prioritas, analisis kelayakan debitur, hingga pemantauan pascapenyaluran kredit, didukung sistem peringatan dini yang terus diperkuat,” ujar Direktur Manajemen Risiko BNI David Pirzada.
Penguatan kualitas aset menjadi perhatian penting ketika pertumbuhan kredit berlangsung cepat. Pemantauan setelah kredit disalurkan membantu bank mendeteksi perubahan kondisi debitur lebih awal dan menentukan langkah pengelolaan yang diperlukan.
Layanan digital mencatat peningkatan aktivitas
Transformasi digital turut menjadi salah satu penopang aktivitas transaksi BNI. Jumlah pengguna wondr by BNI mencapai 16,6 juta, meningkat 58 persen secara tahunan. Nilai transaksinya tercatat Rp1.774 triliun.
Di segmen layanan transaksi bisnis, BNIdirect membukukan nilai transaksi Rp9.324 triliun atau tumbuh 16 persen. Perkembangan penggunaan kanal digital menunjukkan peran aplikasi dan layanan perbankan elektronik yang semakin besar dalam mendukung kebutuhan nasabah ritel maupun korporasi.
Sebelumnya, pada Agustus 2026, BNI melaporkan PPOP semester I sebesar Rp18,5 triliun. Pada periode tersebut laba bersih mencapai Rp10,8 triliun, sedangkan kredit yang telah disalurkan berjumlah Rp968,5 triliun. Kinerja hingga September memperlihatkan kelanjutan pertumbuhan pada sejumlah indikator utama perseroan.
Memasuki kuartal IV 2026, BNI menyatakan akan meneruskan penguatan pendanaan, menjaga penyaluran kredit yang selektif, memperkuat pengelolaan risiko, dan melanjutkan transformasi digital. Arah tersebut ditujukan untuk mendukung pembiayaan sektor-sektor produktif sambil mempertahankan keseimbangan antara pertumbuhan bisnis, profitabilitas, dan kehati-hatian.
Related Reading
Frequently Asked Questions
What is BNI catat laba operasional sebelum pencadangan?
BNI catat laba operasional sebelum pencadangan is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does BNI catat laba operasional sebelum pencadangan matter?
BNI catat laba operasional sebelum pencadangan matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.